ОЦЕНОЧНАЯ МОДЕЛЬ КОРПОРАТИВНОГО БАНКОВСКОГО БИЗНЕСА КОММЕРЧЕСКОГО БАНКА
Конференция: CX Международная научно-практическая конференция «Научный форум: экономика и менеджмент»
Секция: Финансы, денежное обращение и кредит
CX Международная научно-практическая конференция «Научный форум: экономика и менеджмент»
ОЦЕНОЧНАЯ МОДЕЛЬ КОРПОРАТИВНОГО БАНКОВСКОГО БИЗНЕСА КОММЕРЧЕСКОГО БАНКА
ASSESSMENT MODEL FOR THE CORPORATE BANKING BUSINESS OF A COMMERCIAL BANK
Zalilova Maria Alekseevna
graduate student, Financial University under the Government of the Russian Federation, Moscow, Russian Federation
Аннотация. Статья посвящена проблеме комплексной оценки эффективности корпоративного банковского бизнеса, которая становится особенно актуальной в условиях цифровой трансформации и усиления требований к устойчивости финансовых институтов. Целью исследования является разработка и апробация универсальной модели количественной оценки эффективности корпоративного сегмента коммерческих банков с учетом многомерности его структуры. Научная новизна заключается в объединении финансовых и нефинансовых параметров в рамках единой интегральной системы, охватывающей семь групп факторов: структурно-динамические характеристики, рыночные показатели, продуктовую линейку, рисковые параметры, клиентские индексы, элементы устойчивого развития и экономической безопасности. В качестве методологической базы использована многофакторная модель со шкалой нормированных оценок и весовыми коэффициентами, отражающими значимость каждого блока. Для эмпирической верификации модели использованы данные двух российских коммерческих банков (ПАО «Сбербанк» и ПАО «Совкомбанк») за 2020–2023 годы, включая финансовую отчетность, публичные рейтинги, нефинансовые отчеты и результаты анкетирования корпоративных клиентов. Полученные результаты подтверждают практическую применимость модели для выявления сильных и слабых сторон корпоративного бизнеса, формирования целостной картины его эффективности и поддержки управленческих решений. Модель адаптируется к различным профилям банков и может быть использована для внутреннего мониторинга, стратегического анализа и подготовки отчетности в рамках ESG-ориентированного подхода.
Abstract. The article addresses the issue of comprehensive assessment of the efficiency of corporate banking business, which becomes increasingly relevant in the context of digital transformation and growing demands for the sustainability of financial institutions. The purpose of the study is to develop and test a universal model for quantitatively evaluating the efficiency of the corporate segment of commercial banks, taking into account its multidimensional structure. The novelty of the research lies in the integration of financial and non-financial parameters into a single integral system encompassing seven groups of factors: structural and dynamic characteristics, market indicators, product portfolio, risk parameters, client indices, sustainability-related elements, and economic security metrics. The methodological basis of the study is a multi-factor model that uses a normalized scoring scale and weighted coefficients reflecting the importance of each factor group. For empirical validation, the model was tested on data from two Russian commercial banks (Sberbank and Sovcomban) for the period 2020–2023, including financial statements, public ratings, non-financial reports, and results of a client survey. The results confirm the practical applicability of the model for identifying strengths and weaknesses of corporate banking, forming a holistic picture of its performance, and supporting strategic decision-making. The model is adaptable to different bank profiles and may be used for internal monitoring, strategic analytics, and reporting within an ESG-oriented framework.
Ключевые слова: корпоративный банковский бизнес; эффективность банка; модель оценки; интегральный показатель; факторный анализ; стратегический мониторинг; ESG‑метрики; клиентская база; коммерческий банк; риск-менеджмент; продуктовая линейка; устойчивое развитие.
Keywords: corporate banking business; bank efficiency; assessment model; integral indicator; factor analysis; strategic monitoring; ESG metrics; client base; commercial bank; risk management; product portfolio; sustainable development.
Введение
Корпоративный банковский бизнес занимает ключевое место в структуре деятельности коммерческих банков, обеспечивая их устойчивость, конкурентоспособность и долгосрочный рост. В условиях экономической турбулентности, цифровизации финансовой сферы и усиления регуляторных требований эффективность корпоративного сегмента становится не только критерием результативности, но и фактором выживания банков на рынке. Современные банки вынуждены адаптировать свои бизнес-модели, ориентируясь на индивидуальные потребности корпоративных клиентов, гибкость продуктовой линейки, технологичность обслуживания и стратегическое управление рисками. Однако в существующей практике отсутствует универсальный инструмент, позволяющий всесторонне оценивать эффективность корпоративного банковского бизнеса с учетом его многослойной природы.
Анализ зарубежных исследований последних лет демонстрирует устойчивый рост интереса к вопросам оценки эффективности корпоративного банковского бизнеса, трансформации его моделей и стратегического управления в условиях цифровой экономики. В частности, внимание исследователей сосредоточено на изучении бизнес-моделей банков и их влиянии на прибыльность и конкурентоспособность, а также на взаимосвязи между масштабом банка и его операционной эффективностью [1]. Значительное место в литературе занимает тематика цифровой трансформации и внедрения инновационных решений в корпоративном сегменте банковских услуг, включая развитие платформенных экосистем и внедрение высокотехнологичных сервисов [2]. Особый акцент делается на роли внебалансовых операций и их влиянии на устойчивость банков и экономию от масштаба [3], а также на формировании стратегий корпоративного банкинга как инструмента расширения доступа компаний к финансированию и ускорения их роста [4]. Наряду с этим возрастающее внимание уделяется интерпретируемым подходам машинного обучения в управлении кредитным риском корпоративных клиентов, что отражает интерес к повышению прозрачности и обоснованности решений в рамках оценки эффективности банковской деятельности [5].
Цель настоящего исследования: разработка и апробация модели оценки эффективности корпоративного бизнеса коммерческих банков.
Задачи исследования:
-
Рассмотреть основные направления оценки эффективности корпоративного бизнеса коммерческих банков;
-
Разработать модель, включающую содержательный комплекс факторов, позволяющих оценить эффективность корпоративного бизнеса коммерческого банка;
-
Апробировать модель оценки эффективности корпоративного бизнеса коммерческих банков и разработать рекомендации по ее использованию.
Материалы и методы
Настоящее исследование направлено на разработку и апробацию комплексной модели оценки эффективности корпоративного банковского бизнеса с учетом специфики российской банковской системы. Методологическая основа включает синтез факторов, отражающих как финансовые, так и нефинансовые аспекты деятельности банков в корпоративном сегменте. В качестве ключевого подхода использована интегральная факторная модель, построенная на основе нормированных количественных оценок по семи укрупненным группам показателей: структурно-динамические характеристики, рыночные параметры, продуктовая линейка, риски, клиентские индексы, факторы устойчивого развития и параметры экономической безопасности.
Для определения значимости каждого блока факторов использован ранжированный весовой коэффициент, отражающий экспертную оценку критичности соответствующей группы показателей для общей эффективности. Весовые коэффициенты присваивались на основе теоретического анализа и сопоставления с существующими эмпирическими исследованиями. В итоговой модели применяется линейная свертка: интегральный показатель эффективности (I(E)) рассчитывается как сумма произведений оценок по каждой группе и соответствующего веса.
Апробация модели проведена на примере двух российских универсальных банков — ПАО «Сбербанк» и ПАО «Совкомбанк», обладающих различной долей рынка, бизнес-структурой и стратегическим профилем. Эмпирическая база включает официальную финансовую отчетность за 2020–2023 годы, данные Банка России, рейтинговые оценки, отчеты об устойчивом развитии, а также результаты анкетирования корпоративных клиентов (n=48) и контент-анализа годовых нефинансовых отчетов.
Для формализации параметров, характеризующих нефинансовые группы (например, клиентские индексы, ESG-факторы), применялась бальная шкала (от 0 до 3/6), соответствующая установленному диапазону значений и обеспечивающая сопоставимость показателей между банками. Расчеты проведены с использованием инструментов MS Excel и методов многофакторной нормализации. Достоверность результатов обеспечивается за счет мультифакторного охвата, прозрачности алгоритма расчета и применения единых шкал оценки.
Направления оценки эффективности корпоративного бизнеса коммерческого банка
Корпоративный бизнес коммерческого банка представляет собой совокупность операций, услуг и продуктов, направленных на обслуживание юридических лиц — от малых предприятий до крупных корпораций [6, c. 16]. В отличие от розничного сегмента, корпоративный бизнес требует глубокой адаптации банковских решений под специфику отраслей, уровней доходности, рисков и стратегических целей компаний-клиентов [7, c. 20].
Направления корпоративного бизнеса коммерческого банка весьма вариативны. Во-первых, к ключевым направлениям относятся кредитование корпоративных клиентов, охватывающее широкий спектр форм (от краткосрочного пополнения оборотных средств до долгосрочного инвестиционного финансирования), включающее как стандартные кредитные продукты (овердрафты, кредитные линии, инвестиционные кредиты), так и структурные инструменты (проектное финансирование, синдицированные кредиты, торговое и экспортное финансирование), адаптированные под масштаб и специфику деятельности заемщика [8].
Во-вторых, важным направлением является расчетно-кассовое обслуживание (РКО), обеспечивающее не только проведение платежей, но и интеграцию с внутренними бизнес-процессами клиента. Современное РКО включает в себя электронные платформы, управление корпоративными счетами, интеграцию с ERP-системами, услуги эквайринга и автоматизацию массовых операций. От уровня цифровизации и надежности этих сервисов зависит удовлетворенность клиентов и устойчивость клиентской базы.
В-третьих, важное значение имеет операционное и документарное сопровождение внешнеэкономической деятельности, включая валютный контроль, открытие аккредитивов, выдачу банковских гарантий, организацию расчетов с зарубежными контрагентами. Данное направление требует высокой квалификации персонала, технологической оснащенности и соблюдения международных стандартов комплаенс-контроля, что повышает добавленную стоимость банковских услуг для компаний-экспортеров и импортеров [9].
В-четвертых, в рамках корпоративного бизнеса развиваются инвестиционные и казначейские сервисы, включающие размещение временно свободных средств, выпуск корпоративных облигаций, хеджирование процентных и валютных рисков. Такие инструменты становятся особенно востребованными для крупных клиентов, стремящихся к управлению ликвидностью и финансовому планированию.
Наконец, все более актуальным становится предоставление нефинансовых и экосистемных услуг, включая консалтинг, сопровождение сделок M&A, юридическую и налоговую поддержку, а также сервисы в области цифровизации бизнеса. Банки формируют целые платформенные экосистемы, где корпоративный клиент получает доступ не только к финансовым, но и к управленческим, логистическим и HR-решениям, что повышает ценность и глубину банковского взаимодействия [10].
Эффективность корпоративного бизнеса банка определяется не только финансовыми результатами (объемами кредитования, депозитов, комиссионных доходов), но и качественными параметрами: степенью охвата потребностей клиентов, структурой портфеля, уровнем операционных и кредитных рисков, устойчивостью и соответствием стратегическим задачам банка.
Одним из ключевых компонентов эффективности выступает степень охвата потребностей корпоративных клиентов, то есть способность банка предлагать гибкие и адаптированные решения, соответствующие отраслевым особенностям, масштабу бизнеса, инвестиционному циклу и уровню цифровой зрелости клиента. Не менее важна структура корпоративного портфеля, где имеет значение не только общий объем, но и его диверсификация по отраслям, срокам, уровням риска и категориям заемщиков — такие параметры позволяют судить о сбалансированности и устойчивости бизнеса [11].
К числу критически значимых составляющих эффективности относится качество управления рисками, включая оперативную идентификацию, оценку и минимизацию кредитных, операционных и регуляторных рисков. Надежная система риск-менеджмента в корпоративном сегменте снижает вероятность потерь и обеспечивает стабильность прибыли. Также важным критерием является эффективность затратной модели: соотношение операционных расходов и доходов в корпоративном сегменте (показатель CIR) демонстрирует способность банка достигать результатов при разумной ресурсной нагрузке. Высокая эффективность предполагает оптимальное распределение ресурсов, автоматизацию процессов и снижение трансакционных издержек [12].
В дополнение к этим параметрам, стратегическая устойчивость корпоративного бизнеса определяется его соответствием долгосрочным целям банка, включая рост рыночной доли, усиление лояльности ключевых клиентов, внедрение инновационных решений и участие в повестке устойчивого развития. Такой подход требует оценки не только текущей доходности, но и потенциальной способности корпоративного направления обеспечивать рост капитала, укрепление конкурентных позиций и снижение волатильности бизнес-показателей. Отсюда интегральная эффективность корпоративного бизнеса представляет собой результат взаимодействия операционной продуктивности, финансовой результативности, рыночной устойчивости и способности к развитию в условиях изменяющейся макроэкономической и технологической среды.
В научной литературе представлены различные подходы к оценке эффективности корпоративного банковского бизнеса, которые можно условно классифицировать следующим образом:
– финансово-результативный подход, основанный на анализе показателей рентабельности активов (ROA), капитала (ROE), маржинальности и соотношения доходов и расходов (CIR) [13];
– рыночно-клиентский подход, включающий оценку рыночной доли, конкурентных позиций, индексов удовлетворенности и лояльности клиентов (NPS, CSI), а также степени охвата продуктами [14];
– продуктово-риск-ориентированный подход, предполагающий анализ широты и адаптивности продуктовой линейки, диверсификации бизнеса и уровня ключевых рисков (кредитных, операционных, регуляторных) [15];
– интегральный подход, объединяющий все вышеперечисленные факторы в единую модель, способную дать комплексную количественную оценку эффективности корпоративного сегмента с учетом как текущей результативности, так и устойчивости развития [16].
В зарубежной академической литературе последние годы активно исследуется влияние цифровизации и устойчивости на прибыльность и стабильность коммерческих банков в корпоративном сегменте. Так, несколько эмпирических исследований на основе данных Китая и Вьетнама подтверждают значимый положительный эффект развития FinTech‑технологий на финансовые результаты банков: инновации способствуют росту доходов и повышению операционной эффективности [17, 18]. Отдельная линия исследований посвящена влиянию ESG‑показателей: несколько работ обнаруживают сложную (в том числе U‑образную) связь между уровнем ESG‑инициатив и финансовой устойчивостью банка, особенно в условиях цифровой трансформации [19], а в случае банков ОАЭ выявлено, что интеграция экономических, экологических и социальных мер положительно коррелирует с ROA и ROE [20].
Несмотря на разнообразие теоретических и прикладных подходов, каждый из них в отдельности обладает определенными ограничениями. Финансово-результативный подход фиксирует лишь конечные показатели деятельности, не раскрывая внутренних факторов, влияющих на эффективность. Рыночно-клиентский подход позволяет оценить конкурентные позиции, но не учитывает операционную нагрузку и специфику продуктового наполнения. Продуктово-риск-ориентированная модель, в свою очередь, фокусируется преимущественно на аспектах устойчивости, не охватывая комплексную взаимосвязь между стратегией, операциями и рыночным поведением. Даже интегральные модели, представленные в литературе, зачастую страдают от избыточной обобщенности либо не обладают достаточной гибкостью для практического применения в условиях российской банковской среды.
Таким образом, в условиях усложнения корпоративного сегмента, роста его регуляторной и технологической нагрузки, а также повышения требований к финансовой устойчивости и клиентоориентированности, возникает потребность в разработке унифицированной, многомерной и адаптивной модели, позволяющей количественно и качественно оценить эффективность корпоративного банковского бизнеса. Такая модель должна учитывать как структурно-динамические, рыночные, продуктовые и риск-ориентированные аспекты, так и параметры устойчивого развития, клиентского взаимодействия и соответствия регуляторным стандартам.
Результаты и обсуждение
Предложенная в настоящем исследовании модель оценки эффективности корпоративного банковского бизнеса базируется на интегральном подходе и позволяет объединить финансовые, рыночные, продуктовые и нефинансовые параметры в целостную систему, применимую как для внутреннего анализа, так и для стратегического управления корпоративным бизнесом банка.
Разработанная модель представляет собой интегральную систему диагностики, позволяющую количественно оценивать уровень эффективности корпоративного сегмента коммерческого банка на основе комплекса ключевых факторов. В основе модели — синтетический подход, объединяющий как финансовые, так и нефинансовые показатели. Структура модели включает семь групп факторов:
-
Структурно-динамические факторы (объем, концентрация и операционная эффективность корпоративного бизнеса);
-
Рыночные показатели (доля на рынке корпоративного кредитования и депозитов, позиции в профессиональных рейтингах);
-
Продуктовые характеристики (широта, вариативность и адаптивность ассортимента банковских продуктов для бизнеса);
-
Рисковые параметры (кредитный и операционный риск, запас капитала);
-
Клиентские индексы (лояльность и удовлетворенность клиентов, глубина охвата банковскими услугами);
-
Факторы устойчивого развития (доля ESG-инвестиций и социально значимых проектов);
-
Экономическая устойчивость (рентабельность активов и капитала, соответствие нормативам ликвидности и достаточности капитала).
Каждый фактор в модели представлен в виде нормированной переменной с установленной шкалой оценки. Итоговый интегральный коэффициент I(E) рассчитывается как взвешенная сумма баллов по всем группам с учетом ранжирования значимости: от наиболее критичных (например, рентабельность, риски) до дополнительных (устойчивое развитие).
Группы факторов, которые напрямую определяют экономические результаты банка и его финансовую устойчивость имеют высший ранг 3. Факторы рыночного характера ранг 2, факторы устойчивого развития как наименее значимые ранг 1. Ранг группы факторов учитывается в интегральной оценке эффективности корпоративного бизнеса как весовой коэффициент, что позволяет сформировать следующую линейную свертку критериев, лежащую в основе модели:
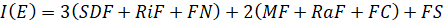 (1)
где: SDF — сумма баллов по структурно-динамическим факторам (динамика объема корпоративного бизнеса, концентрация, коэффициент затрат); RiF — сумма баллов по рисковым факторам (коэффициенты кредитного и операционного риска, запас капитала); FN — сумма баллов по факторам экономической безопасности и эффективности (рентабельность активов и капитала, выполнение банковских нормативов); MF — сумма баллов по рыночным факторам (доли на рынке корпоративного кредитования и депозитов, рейтинговые позиции); RaF — оценка ассортимента корпоративных продуктов (широта, вариативность и адаптивность предложения); FC — сумма баллов по клиентским показателям (индексы лояльности, удовлетворенности, глубина охвата); FS — сумма баллов по факторам устойчивого развития (доля устойчивых и социально значимых инвестиций).
В табл. 1 показана шкала оценки баллов.
Таблица 1.
Шкала оценки баллов факторов и возможных значений интегрального показателя / Scale for assessing factor scores and possible values of the integral indicator
|
Группы / Groupe |
Факторы / Factors |
Мин. / Min |
Макс. / Max |
Ранг / Weight |
Мин. / Min |
Макс. / Max |
S |
|
Структурно-динамические факторы (SDF) |
DV |
0 |
1 |
3 |
0 |
3 |
0-15 |
|
CR |
0 |
2 |
0 |
6 |
|||
|
CIR |
0 |
2 |
0 |
6 |
|||
|
Рисковые факторы (RiF) |
CRR |
0 |
3 |
3 |
0 |
9 |
0-27 |
|
ORR |
0 |
3 |
0 |
9 |
|||
|
SMR |
0 |
3 |
0 |
9 |
|||
|
Факторы экономической безопасности и эффективности (FN) |
ROA |
0 |
2 |
3 |
0 |
6 |
0-18 |
|
ROE |
0 |
2 |
0 |
6 |
|||
|
RBS |
0 |
2 |
0 |
6 |
|||
|
Рыночные факторы (MF) |
CMS |
0 |
3 |
2 |
0 |
6 |
0-18 |
|
DMS |
0 |
3 |
0 |
6 |
|||
|
MR |
0 |
3 |
0 |
6 |
|||
|
Факторы ассортимента продуктов (RaF) |
R |
0 |
6 |
2 |
0 |
12 |
0-12 |
|
Факторы взаимоотношений (FC) |
NPS |
0 |
3 |
2 |
0 |
6 |
0-16 |
|
CSI |
0 |
3 |
0 |
6 |
|||
|
DCC |
0 |
2 |
0 |
4 |
|||
|
Факторы устойчивого развития (FS) |
SuIR |
0 |
3 |
1 |
0 |
3 |
0-6 |
|
SoIR |
0 |
3 |
0 |
3 |
Источник / Source: расчеты авторов / author’s calculations.
Минимально возможное значение интегрального коэффициента I(E), отражающего эффективность корпоративного бизнеса банка, составляет 0. Максимально возможное значение по сумме максимальных баллов факторов всех групп – 112.
Интерпретация результатов оценивания: от 0 до 36 баллов – низкая эффективность корпоративного бизнеса; от 37 до 73 баллов – средняя эффективность корпоративного бизнеса; от 74 до 112 баллов – высокая эффективность корпоративного бизнеса.
Практическое применение
Апробация разработанной модели оценки эффективности корпоративного банковского бизнеса была проведена на примере двух российских коммерческих банков, существенно различающихся по масштабу, рыночному положению и стратегическим ориентирам: ПАО «Сбербанк» и ПАО «Совкомбанк». Выбор данных банков обусловлен, с одной стороны, лидерством ПАО «Сбербанк» в корпоративном сегменте, с другой — активным развитием ПАО «Совкомбанк» в последние годы, что позволяет оценить применимость модели как к зрелым, так и к динамично развивающимся организациям. Источниками информации выступили официальные финансовые отчеты за 2020–2023 годы, данные Центрального банка РФ, отраслевые рейтинги, а также результаты авторского контент-анализа и анкетного опроса корпоративных клиентов.
Оценка проводилась по всем семи группам факторов, включенных в модель. Для каждой переменной рассчитывался или присваивался балл в соответствии с установленной шкалой. Полученные оценки по факторам агрегировались с учетом весовых коэффициентов, определенных в зависимости от значимости группы. На основе этого формировался интегральный показатель I(E), отражающий уровень эффективности корпоративного бизнеса банка.
Результаты апробации показали, что оба банка продемонстрировали высокий уровень эффективности, однако с разным профилем сильных и слабых сторон. Интегральный показатель ПАО «Сбербанк» составил 82 балла, что свидетельствует о высокой эффективности при устойчивой рыночной позиции, широком охвате корпоративных клиентов и сбалансированном продуктовом предложении (табл. 2).
Таблица 2.
Сводные результаты апробации модели / Summary results of model testing
|
Группы факторов / Group |
Ф. / F. |
Сбер. / Sber |
Совк. / Sovk |
Ранг / Weight |
r(∑) Sber |
r(∑) Sovk |
r/d (%) Sber |
r/d (%) Sovk |
|
Структурно-динамические факторы (SDF) |
DV |
1 |
1 |
3 |
12 |
9 |
80,0% |
60,0% |
|
CR |
1 |
1 |
||||||
|
CIR |
2 |
1 |
||||||
|
Рисковые факторы (RiF) |
CRR |
3 |
3 |
3 |
12 |
18 |
44,4% |
66,6% |
|
ORR |
1 |
3 |
||||||
|
SMR |
0 |
0 |
||||||
|
Факторы экон. безопасности и эффективности (FN) |
ROA |
1 |
1 |
3 |
15 |
15 |
83,3% |
83,3% |
|
ROE |
2 |
2 |
||||||
|
RBS |
2 |
2 |
||||||
|
Рыночные факторы (MF) |
CMS |
3 |
1 |
2 |
18 |
10 |
100,0% |
55,5% |
|
DMS |
3 |
2 |
||||||
|
MR |
3 |
2 |
||||||
|
Факторы ассортимента продуктов (RaF) |
R |
6 |
4 |
2 |
12 |
8 |
100,0% |
66,6% |
|
Факторы взаимоотношений (FC) |
NPS |
2 |
3 |
2 |
10 |
12 |
62,5% |
75,0% |
|
CSI |
2 |
3 |
||||||
|
DCC |
1 |
0 |
||||||
|
Факторы устойчивого развития (FS) |
SuIR |
2 |
2 |
1 |
3 |
2 |
50,0% |
33,3% |
|
SoIR |
1 |
0 |
||||||
|
Итого |
— |
— |
— |
— |
82 |
74 |
— |
— |
Источник / Source: расчеты авторов / author’s calculations.
При этом были выявлены зоны для улучшения, в частности относительно операционных потерь и клиентской удовлетворенности. В свою очередь, ПАО «Совкомбанк» получил 74 балла, также попав в категорию высокой эффективности, но с выраженной динамикой роста и потенциалом усиления конкурентных позиций. Слабые стороны банка заключаются в ограниченной глубине охвата корпоративных клиентов, сравнительно меньшем объеме устойчивых и социальных инвестиций, а также более высокой концентрации в структуре корпоративного портфеля (рис. 1).
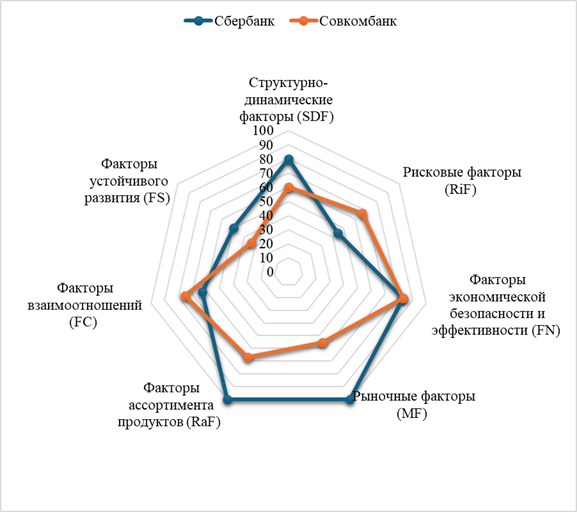
Рисунок 1. Сводные результаты апробации модели / Summary results of model testing
Источник / Source: расчеты авторов / author’s calculations.
В целом, апробация модели продемонстрировала ее диагностическую состоятельность, позволяя не только измерить интегральную эффективность, но и выделить отдельные проблемные зоны по каждой группе факторов.
Рекомендации
В отличие от существующих моделей, разработанная автором настоящего исследования модель обладает рядом ключевых отличий:
– комплексность (модель интегрирует как финансовые, так и нефинансовые параметры, охватывая семь обобщенных групп факторов, включая устойчивое развитие, клиентские индексы и продуктовый ассортимент);
– системность и структурированность (в модели четко определены группы факторов и подфакторы, что обеспечивает прозрачность логики оценки и аналитическую полноту диагностики);
– учет весовой значимости (каждая группа факторов имеет определенный ранг значимости (вес), что позволяет дифференцировать вклад различных аспектов в итоговую эффективность и повысить точность анализа);
– возможность межбанковского сопоставления (нормированная шкала оценивания и интегральный показатель I(E) делают возможным объективное сравнение эффективности корпоративного бизнеса между банками различного масштаба);
– прикладная значимость (модель может быть внедрена в текущие системы внутреннего мониторинга и стратегического планирования, включая диагностику рисков, определение точек роста и корректировку продуктовой политики);
– адаптивность (структура модели допускает адаптацию под различные сегменты корпоративных клиентов и стратегические приоритеты конкретного банка);
– ориентированность на устойчивое развитие (в отличие от традиционных моделей, предложенная система включает показатели, отражающие участие банка в реализации ESG-повестки и социально значимых проектов).
С учетом обозначенных отличий разработанной модели представляется возможным сформулировать ряд практических рекомендаций по ее применению в корпоративном банковском бизнесе. Во-первых, модель может быть интегрирована в систему внутреннего стратегического мониторинга банка для регулярной оценки эффективности корпоративного сегмента. Использование нормированной шкалы и взвешенных индикаторов позволяет оперативно отслеживать динамику ключевых параметров и выявлять отклонения от целевых ориентиров.
Во-вторых, модель рекомендуется использовать при сравнительном анализе бизнес-профиля различных корпоративных подразделений внутри банка или между банками, что особенно важно для банковских групп, имеющих территориально распределенную структуру или диверсифицированную продуктовую линейку.
В-третьих, модель может использоваться как инструмент обоснования управленческих решений: корректировки продуктовой политики, изменения риск-профиля, развития ESG-направлений, а также при выборе приоритетных клиентских сегментов. На основе агрегированного показателя I(E) и профильного анализа отдельных блоков факторов возможно точечное вмешательство в проблемные зоны корпоративного бизнеса.
В-четвертых, использование модели в связке с показателями рентабельности и достаточности капитала способствует более обоснованному управлению капиталом и ликвидностью, особенно в условиях нестабильной макроэкономической конъюнктуры.
Наконец, модель может быть полезна при разработке отчетности по нефинансовым метрикам, включая устойчивое развитие и клиентоориентированность, что особенно актуально в контексте растущих требований со стороны регуляторов, инвесторов и международных рейтинговых агентств.
Таким образом, проведенное исследование позволило разработать и апробировать комплексную модель оценки эффективности корпоративного банковского бизнеса, учитывающую как финансовые, так и нефинансовые параметры деятельности банков. Теоретический анализ показал, что существующие подходы к оценке эффективности, как правило, фокусируются на отдельных аспектах (доходности, рыночной доле, управлении рисками), не охватывая всей сложности и многоуровневой природы корпоративного сегмента. С учетом была предложена модель, интегрирующая семь обобщенных групп факторов, охватывающих ключевые направления функционирования корпоративного бизнеса: от операционных показателей и продуктового ассортимента до ESG‑ориентированных параметров и клиентских индексов.
Представленная в статье модель оценки эффективности корпоративного банковского бизнеса обеспечивает многоуровневый инструментарий анализа, позволяющий оценивать не только финансовые результаты, но и стратегическую устойчивость, рыночное положение, клиентские отношения и продуктовую политику банка. В отличие от традиционных подходов, сосредоточенных преимущественно на рентабельности или рыночной доле, предложенная модель интегрирует семь ключевых групп факторов и предлагает количественную шкалу оценки по каждому из них, что делает возможным построение объективного и сопоставимого интегрального показателя I(E). Ключевое отличие модели заключается в ее системности и балансе между финансовыми и нефинансовыми компонентами, а также в учете весовой значимости отдельных блоков факторов, что позволяет выявлять не только текущий уровень эффективности, но и проблемы корпоративного бизнеса банка, препятствующие его развитию. Кроме того, модель применима к банкам различного масштаба и бизнес-профиля, поскольку учитывает специфику ассортимента, рисков и клиентской базы.
